Начиная с 1981 года (то есть с момента запуска неолиберальной политики «рейганомики») в долларовой экономике все большее значение приобретает процесс стимулирования частного спроса. Исследование межотраслевого баланса США 1998-го, проведенное в России в 2000–2001 годах, показало, что уже на тот момент значительная часть экономики Соединенных Штатов (20%) создавалась не за счет нормального экономического оборота, а путем эмиссионного стимулирования
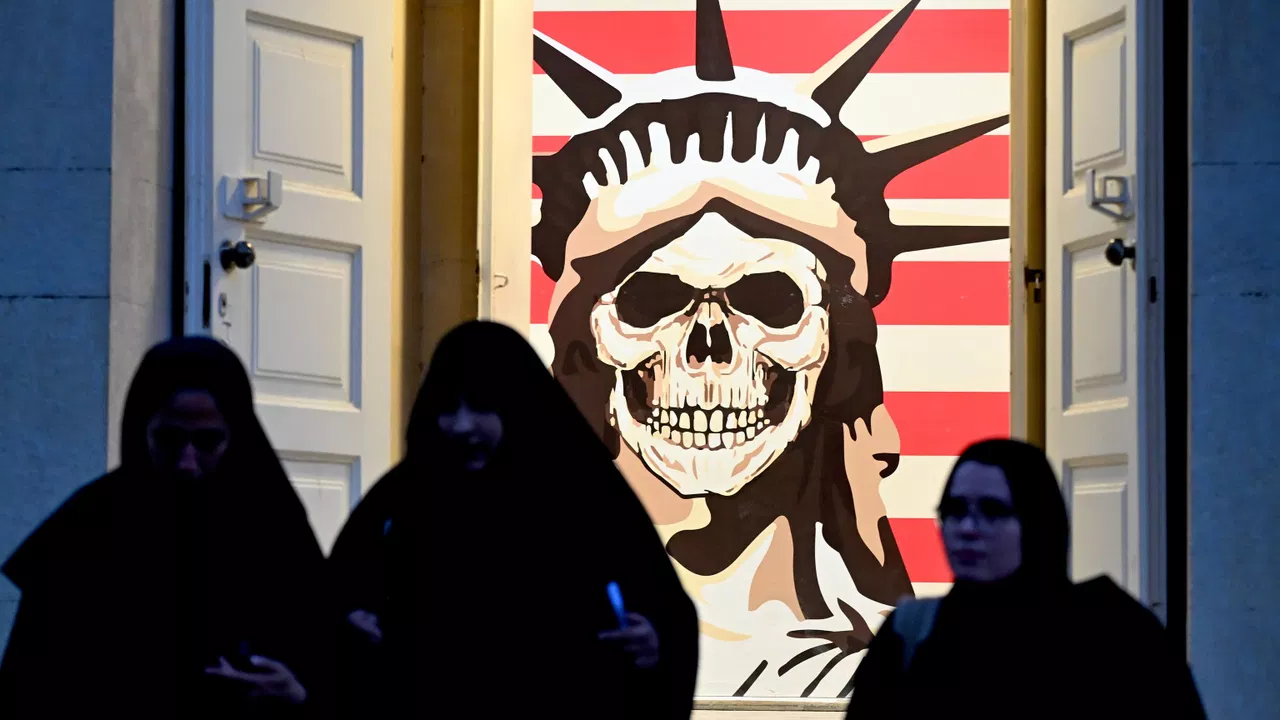
Фото: © РИА Новости / Илья Питалев
И поскольку эмиссия вводилась в экономику через долговые механизмы, это приводило к ускоренному росту долга по сравнению с масштабом ВВП. Для компенсации долговой нагрузки использовался инструмент постепенного понижения учетной ставки Федерального резерва США, которая опустилась с 18% в 1981 году до ноля в декабре 2008-го. Этот процесс был постепенным. Исключением стал период первой половины 90‑х годов, когда в долларовую экономическую систему поступили огромные активы, связанные с окончанием холодной войны и распадом СССР.
В результате средний долг американского домохозяйства вырос с 1981 по 2008 год с примерно 60% от реально располагаемых доходов до более чем 130%. Одновременно средний уровень сбережений домохозяйств снизился с исторических десяти процентов до минус пяти процентов (то есть место накоплений заняли долги). При этом реально располагаемые доходы по покупательной способности практически не изменились и соответствовали (после падения 70‑х годов) уровню конца 50‑х.
Анализ того времени показал, что уже в 1998 году в экономике США был потенциал падения, сравнимый с масштабом кризиса 1929–32 годов, который привел к Великой депрессии (когда спад составил 35–40% ВВП). Однако поскольку в то время действовал «золотой стандарт», который ограничивал эмиссию, кризис развивался по дефляционному варианту. Сегодня Федрезерв США активно осуществляет эмиссию, в результате кризис идет по инфляционному сценарию, что позволило неоднократно оттягивать (в 2001, 2008, 2014 и 2020 годах) начало его острой стадии, но ценой существенного усиления масштаба.
После кризиса 2008-го американские финансовые власти начали агрессивную эмиссию (денежная база с того года, когда она была меньше триллиона долларов, выросла к 2014‑м до 3,3 триллиона, то есть в четыре раза). При этом в четыре раза упал кредитный мультипликатор — создавался пузырь на финансовых рынках, что позволило избежать высокой инфляции. Но к 2014 году и этот инструмент был исчерпан. Соединенные Штаты стали использовать инструменты, связанные с контролем мировых финансов (стимулирование долларовых перетоков в США, что вызвало кризис 2014–15 годов во многих развивающихся странах, усиление комплаенс-контроля и так далее). Ну а затем началась активная эмиссия периода ковидной эпидемии.
Кризис носит структурный характер — главной структурной диспропорцией является несоответствие реальных доходов реальным расходам домохозяйств. До 2008 года (когда стимулирование шло только по двум механизмам — росту долга и снижению сбережений) можно было примерно оценить масштаб диспропорций. Сегодня это значительно сложнее, тем более что с момента ковидного карантина денежные власти США от прямого стимулирования американских домохозяйств перешли к косвенному, через федеральный бюджет.
Тем не менее анализ структурных диспропорций позволяет примерно оценивать масштаб «фиктивной» экономики США, связанной с переводом в ВВП прибыли от капитализации виртуальных финансовых активов. Механизм капитализации таких активов является главным инструментом стерилизации избыточных долларов, возникающих от эмиссии. Однако часть денег просачивается из финансового сектора в реальный. Достаточно правдоподобные оценки дают фактическое значение инфляции в США в десять-двенадцать процентов (на это указывал Лоуренс Саммерс в последние два года президентства Джо Байдена: согласно его исследованию, инфляция никак не могла быть ниже девяти процентов).
Это хорошо видно по косвенным данным — снижению активности американских домохозяйств на рынке недвижимости, падению потребительской уверенности, да и прямые инфляционные процессы в мировой долларовой системе становятся видны невооруженным глазом. Пока эти негативные процессы компенсируются за счет эмиссии, но в результате структурные диспропорции в американской и мировой экономике усиливаются. При этом возможности по их компенсации за счет эмиссии все время уменьшаются, что требует увеличения скорости вброса денег в экономику. Это хорошо видно по росту долга США.
Другой важный фактор сложившейся ситуации — феномен «платы» американской экономики за доминирование доллара в мировой экономике. Он состоит в том, что по мере усиления влияния доллара падала доля американской экономики в мировой. Если в 1944 году, когда была проведена Бреттон-Вудская конференция, доля американской экономики составляла более половины мировой, то сегодня она упала до 15% по производству и 30% по потреблению (результат долларовой эмиссии). Но дальнейшее падение доли экономики США ведет к острейшему кризису потребления.
Уже сегодня спрос на долгосрочные ценные бумаги Казначейства США падает, а макроэкономическое управление через учетную ставку доходностью ценных бумаг практически перестало работать. А это серьезно усложняет пополнение американского бюджета, через который в настоящий момент идет стимулирование спроса, усиливая в нем эмиссионную составляющую. И, соответственно, увеличивая долю финансовых активов в ВВП США.
Похоже, что сокращение доли реального сектора экономики США вызвано «феноменом Трампа», который пришел к власти под лозунгом «Сделаем Америку снова великой!», имея в виду восстановление ее промышленной мощи. Однако решить эту задачу без разрушения долларовой системы невозможно. Суть проблемы для Соединенных Штатов состоит в том, что эмиссионная природа экономического роста неминуемо ведет к тому, что доходность финансового сектора американской экономики выше, чем реального. Как следствие, капитал уходит из реального сектора в финансовые спекуляции. Это частично компенсируется за счет роста капитализации реальных активов, под которую берутся дополнительные кредиты (что увеличивает закредитованность предприятий), но и ускоряет их перенос в регионы с более дешевой рабочей силой, ресурсами и менее обремененными условиями труда, что еще более сокращает долю американской экономики в мировой. Это обстоятельство тщательно замаскировано в отчетах разного рода финансовых консультантов и аудиторов, но его понимание дает мощный инструмент реальной оценки потенциала экономики США на макроуровне.
Вышеупомянутая проблема потери макроэкономической управляемости экономики может быть вызвана одним-единственным параметром. Сложные модели, разрабатываемые в США (можно упомянуть Саммерса, Рейнхарт и других), в реальности нужны для того, чтобы закамуфлировать то простое обстоятельство, что потеря управляемости зависит от объема совокупного долга. И на сегодня этот долг в США (примерно 300–350% от ВВП), судя по всему, достиг критических значений.
Теоретически списание долгов домохозяйств может существенно оздоровить экономику, но здесь начинает работать фактор политический. Именно он ограничивает возможности американских экономистов. Дело в том, что доля финансовых активов в общем объеме активов американской экономики сильно выросла (с пяти процентов на момент создания ФРС в 1913 году до более чем 70 процентов в настоящее время), а это означает, что реальные правила игры в экономике определяют финансовые круги. Долги (что домохозяйств, что корпораций, что государств) — это активы финансовой системы, и они не могут быть списаны до тех пор, пока эта элита не потеряет своего доминирующего положения.
Фактически без понимания природы кризиса невозможно определить направления и масштабы предстоящей трансформации мировой экономики. Разрушение долларовой системы, предсказанное более четверти века назад, сегодня уже стало практически очевидным. Однако контуры новой экономической системы представляются весьма неопределенными. Направление изменений и их предстоящий масштаб требуют серьезного изучения. В то же время доминирование либеральной экономической теории, поддержанной бенефициарами мировой долларовой системы, существенно ограничивает соответствующую работу.
Вместе с тем теория кризиса продвинулась далеко вперед, и на ее основе можно получить существенные результаты как по оценке последствий кризисных процессов, так и по разработке методов и инструментов минимизации их негативного влияния на экономику конкретных стран. Более того, не вызывает сомнений, что эта работа станет в ближайшее время одной из самых актуальных для любых правительств. Это хорошо видно, например, по проблемам стран Евросоюза, связанным с ростом цен на энергоресурсы и, соответственно, потерей их промышленности конкурентоспособности, что маскируется замещением гражданского производства военным, финансируемым из госбюджета.
Институт МИА «Россия сегодня», РИА Новости
Сообщение Теория кризиса появились сначала на NEWS-FRONT.
Все новости: news-front.su
Добавить источник в ленту
Чтобы создать свою ленту зарегистрируйтесь или войдите.
 Загрузка...